Tras los resultados de las elecciones en Brasil, el indicador del JP Morgan subió 8,10%. Para los analistas es cada vez más difícil que se retomen las colocaciones de los Bonares. Lo que implica usar el swap con China o que el Tesoro le compre más dólares al Banco Central.
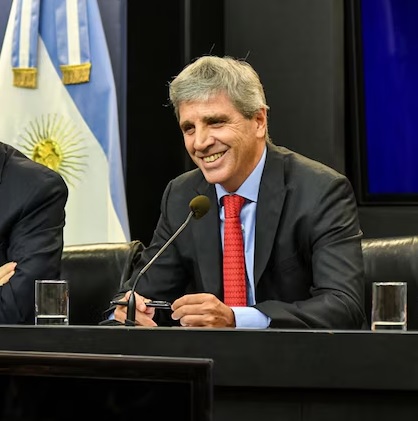
Luego de la victoria de Luiz Inácio Lula da Silva en Brasil, este lunes los bonos argentinos cayeron y el riesgo país subió a 765 puntos básicos (p.b.). Pese al efecto arrastre del resultado electoral en el país vecino, los analistas consultados señalaron que se debe mirar la evolución reciente del indicador que construye J.P. Morgan, que mantuvo una trayectoria ascendente, y analizar las consecuencias que ello tiene para el programa financiero que presentó el ministro de Economía, Luis Caputo, además de las alternativas que podría utilizar el equipo económico.
El movimiento a la baja de los bonos argentinos sumó presión sobre el esquema que busca cubrir vencimientos en moneda extranjera durante 2026 y 2027. El programa presentado en julio pasado contemplaba la emisión de deuda en dólares en el mercado local, una previsión que ahora quedó en duda.
Es que la suba del riesgo país eleva el costo que el Tesoro debería aceptar para emitir deuda. Por ese motivo, el aumento del indicador complica una parte de la estrategia oficial, que prevé obtener financiamiento a través de títulos en moneda estadounidense para afrontar obligaciones futuras.
El economista Christian Buteler indicó que la reacción de este lunes respondió a la situación brasileña, aunque señaló que el indicador ya mostraba una tendencia previa.
Para Buteler, el resultado de los comicios brasileños explicó el movimiento inmediato de los bonos, pero no agotó las razones detrás del encarecimiento del financiamiento argentino. La trayectoria ascendente del indicador representa un obstáculo para el objetivo de regresar al mercado de deuda.
El programa presentado por Caputo planteó una cobertura de los vencimientos sin depender de inmediato del mercado, aunque Buteler sostuvo que el esquema también buscó modificar la percepción de los inversores para facilitar un regreso posterior al financiamiento voluntario.
“El plan mostraba, en teoría, una forma de cubrir los vencimientos sin tener que recurrir al mercado. Pero en realidad la idea era convencer al mercado de que no necesitábamos de él, para después ir a buscarlo y terminar cubriendo los vencimientos”, explicó.
Buteler diferenció el diseño del programa de la meta que atribuyó al ministro de Economía desde el inicio de su gestión, en 2023. “Una cosa es lo que se plantea y otra lo que busca Caputo; en particular, desde que asumió en 2023, es volver al mercado”, dijo.
El economista señaló que esa posibilidad todavía no se concretó. “No lo pudo lograr por distintos motivos y, en este momento, además de los problemas internos, se complicó el sector externo”, agregó. En esa lectura, la reacción del mercado tras la elección en Brasil se incorporó a un escenario que ya presentaba dificultades para una colocación de deuda.
- SIN EMISIÓN DE BONOS
En términos concretos, la suba del riesgo país complica el programa financiero, que plantea colocar USD 6.000 millones en el mercado de capitales local en 2026 y USD 5.000 millones en 2027. A medida que sube el riesgo país, cada vez es más costoso para el Gobierno hacerlo. (Fuente: Infobae)